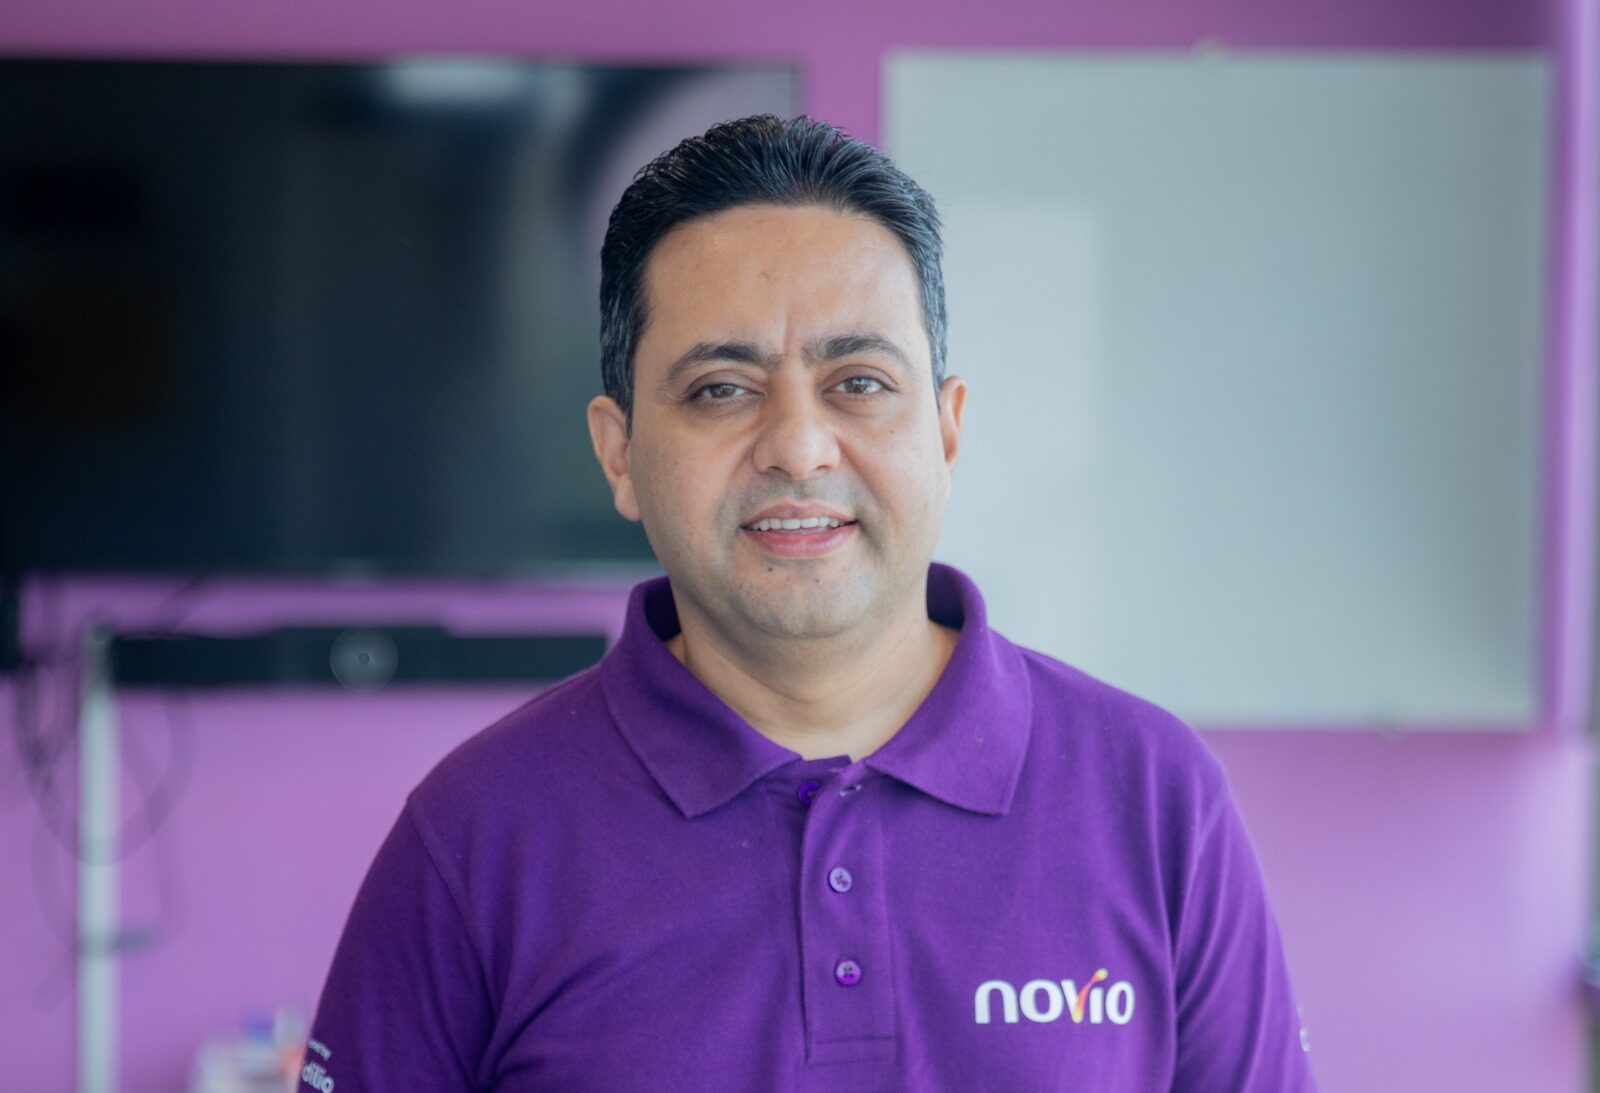
આદિત્ય ગુપ્તા, ફાઉન્ડર અને સીએમડી, નોવિયો (Novio) – ક્રેડિલિયો ફાઇનાન્સિયલ ટેકનોલોજીસ દ્વારા સંચાલિત, ભારતની યુપીઆઈ-આધારિત ફિક્સ્ડ ડિપોઝિટ ક્રેડિટ કાર્ડ એપ
તહેવારોની સેલ તમને ક્રેડિટ કાર્ડ માટે અપ્લાય કરવા માટે પ્રેરિત કરી શકે છે. પરંતુ સાચો અને શાણપણભર્યો સવાલ એ છે કે શું આ કાર્ડ સેલ પૂરો થયા પછી પણ તમારા માટે ઉપયોગી રહેશે?
Gujarat: દર વર્ષે તહેવારોની મોસમમાં એક જ ચિત્ર જોવા મળે છે. ડિસ્કાઉન્ટના બેનરો લાગી જાય છે અને શોપિંગ માટેની વિશલિસ્ટ લાંબી થતી જાય છે. સ્માર્ટફોન, લેપટોપ, હોમ એપ્લાયન્સિસ, કપડાં, ટ્રાવેલિંગથી લઈને રોજિંદી જરૂરિયાતની વસ્તુઓ પર પણ અચાનક “મર્યાદિત સમય માટે” ડિસ્કાઉન્ટ મળવા લાગે છે.
અને જેવી તમે પ્રોડક્ટ કાર્ટમાં ઉમેરીને બેસ્ટ ડિસ્કાઉન્ટ શોધો છો, ત્યાં જ તમારી નજર એક લાઈન પર પડે છે: “ક્રેડિટ કાર્ડ પર વધારાનું 10% ડિસ્કાઉન્ટ.”
ત્યારે જ મનમાં એક સવાલ થાય છે: શું માત્ર આ તહેવારની સેલ માટે મારે આખરે ક્રેડિટ કાર્ડ લઈ લેવું જોઈએ?
તેનો ટૂંકો જવાબ એ છે: તહેવારોની સેલ એ ક્રેડિટ કાર્ડ લેવા વિશે વિચારવાનું એક સારો પ્રસંગ ચોક્કસ બની શકે છે – પણ તે એકમાત્ર કારણ ન હોવું જોઈએ.
અપ્લાય કરતા પહેલાં કેટલીક મહત્વની વાતો જાણી લેવી જરૂરી છે.
શું મને સેલ પૂરી થાય તે પહેલાં કાર્ડ મળી જશે?
આ સૌથી પહેલો પૂછવા જેવો સવાલ છે. જો તમે તહેવારની સેલમાં ક્રેડિટ કાર્ડ વાપરવા માંગતા હોવ, તો તમે શોપિંગ શરૂ કરો તેના ઓછામાં ઓછા 10 દિવસ પહેલાં અપ્લાય કરો. ટ્રેડિશનલ (સામાન્ય) ક્રેડિટ કાર્ડ્સમાં પ્રોસેસિંગ, આવક અને ક્રેડિટ સ્કોરની તપાસ, કેવાયસી (KYC), મંજૂરી અને કાર્ડ ઈશ્યૂ થવામાં સમય લાગી શકે છે.
આનો એક શ્રેષ્ઠ વિકલ્પ છે ફિક્સ્ડ ડિપોઝિટ (FD) બેક્ડ ક્રેડિટ કાર્ડ, જ્યાં તમારી ફિક્સ્ડ ડિપોઝિટ જ ક્રેડિટ લિમિટ માટે ગેરંટીનું કામ કરે છે. આનાથી કાર્ડ મેળવવાની પ્રક્રિયા ખૂબ સરળ થઈ જાય છે, કારણ કે તમારે સામાન્ય ક્રેડિટ કાર્ડની જેમ આવક કે ક્રેડિટ સ્કોરની જટિલ તપાસમાંથી પસાર થવું પડતું નથી. અરજી અને વીડિયો કેવાયસી મોટે ભાગે 5 થી 10 મિનિટમાં પૂરા થઈ જાય છે, અને સામાન્ય રીતે 24 થી 48 કલાકમાં મંજૂરી મળી જાય છે. વાસ્તવમાં, ઘણા ગ્રાહકોને તો તે જ દિવસે મંજૂરી મળી જતી હોય છે.
એકવાર મંજૂરી મળી જાય પછી વર્ચ્યુઅલ કાર્ડ તરત જ ઈશ્યૂ થઈ જાય છે, જેથી તમે ફિઝિકલ કાર્ડ ઘરે પહોંચવાની રાહ જોયા વગર જ લાયક હોય તેવી ચૂકવણીઓ કરવાનું શરૂ કરી શકો છો. અને જો તમે એફડી-બેક્ડ રૂપે (RuPay) ક્રેડિટ કાર્ડ પસંદ કરો છો, તો તમે તમારા પહેલાંથી ઉપયોગમાં લેવાતા યુપીઆઈ (UPI) એપ દ્વારા સરળતાથી યુપીઆઈ પેમેન્ટ્સ કરી શકો છો.
એટલે જો તહેવારની સેલ પહેલાં સમયસર કાર્ડ મેળવવું તમારા માટે મહત્વનું હોય, તો એફડી-બેક્ડ કાર્ડ ક્રેડિટ મેળવવાનો એક ઝડપી રસ્તો બની શકે છે.
શું આના માટે ઊંચા પગારની જરૂર છે?
ના, બિલકુલ જરૂરી નથી.
ઘણા લોકોને હજુ પણ એવું લાગે છે કે ક્રેડિટ કાર્ડ ફક્ત વધુ કમાણી કરતા લોકો માટે જ હોય છે. પરંતુ દરેક કાર્ડની પાત્રતા (એલિજિબિલિટી) શરતો અલગ-અલગ હોય છે.
ટ્રેડિશનલ ક્રેડિટ કાર્ડ્સ આપતા પહેલાં તમારી આવક, નોકરી અને ક્રેડિટ હિસ્ટ્રી ધ્યાનમાં લેવામાં આવે છે. જો તમે આ શરતો પૂરી ન કરી શકતા હોવ, તો એફડી-બેક્ડ ક્રેડિટ કાર્ડ તમારા માટે એક સારો વિકલ્પ બની શકે છે કારણ કે તમારી ફિક્સ્ડ ડિપોઝિટ ક્રેડિટ લિમિટ સામે સુરક્ષા પૂરી પાડે છે.
તેથી, ઊંચો પગાર નથી એવું વિચારીને એવું માની ન લો કે તમને ક્રેડિટ કાર્ડ નહીં મળે. તમે જે કાર્ડ લેવા માંગો છો તેની એલિજિબિલિટી શરતો તપાસો.
શું ક્રેડિટ સ્કોર હોવો જરૂરી છે?
અહીં પણ જવાબ છે: ના, જરૂરી નથી.
જો તમે પહેલાં ક્યારેય ક્રેડિટ કાર્ડ વાપર્યું નથી કે કોઈ ઔપચારિક લોન લીધી નથી, તો આ વાત તમારા માટે ખૂબ મહત્વની છે.
તમે નિયમિત કમાણી કરતા હોવ અને પોતાના પૈસાનું સારું મેનેજમેન્ટ કરતા હોવ, છતાં પણ ક્યારેય ધિરાણ ન લીધું હોવાથી તમારી પાસે ક્રેડિટ હિસ્ટ્રી ન હોય એવું બની શકે છે.
અને આનાથી એક વિચિત્ર ધર્મસંકટ ઊભું થાય છે: જો તમને ક્યારેય ક્રેડિટ મળ્યું જ ન હોય, તો તમે તમારી ક્રેડિટ હિસ્ટ્રી કેવી રીતે બનાવી શકો?
અહીં એફડી-બેક્ડ ક્રેડિટ કાર્ડ ખૂબ કામમાં આવી શકે છે, કારણ કે તમને મળતી ક્રેડિટ લિમિટ સામે તમારી ફિક્સ્ડ ડિપોઝિટની ગેરંટી હોય છે. આનો અર્થ એ થયો કે ક્રેડિટ હિસ્ટ્રી ન હોય તો પણ તમને કાર્ડ મળી શકે છે.
જો મારો ક્રેડિટ સ્કોર ઓછો હોય તો શું?
ઓછો ક્રેડિટ સ્કોર હોવાનો અર્થ એ નથી કે તમને ક્યારેય ક્રેડિટ કાર્ડ નહીં મળે.
જે ગ્રાહકોની ક્રેડિટ હિસ્ટ્રી છે પણ સ્કોર ઓછો છે, તેમના માટે પણ એફડી-બેક્ડ ક્રેડિટ કાર્ડ એક ઉત્તમ વિકલ્પ છે કારણ કે આ સુવિધા ડિપોઝિટ આધારિત હોય છે.
પરંતુ કાર્ડ મેળવવું એ તો માત્ર પહેલું પગલું છે.
જો તમારો ધ્યેય તમારો ક્રેડિટ પ્રોફાઈલ સુધારવાનો હોય, તો તમે કાર્ડનો ઉપયોગ કેવી રીતે કરો છો તે મહત્વનું છે: સમયસર બિલ ભરો, બિનજરૂરી દેવું ટાળો અને દર વખતે તમારી લિમિટ પૂરી વાપરી નાખવાનું ટાળો.
ક્રેડિટ કાર્ડ એ ક્રેડિટ સ્કોર બનાવવાનું એક સાધન બની શકે છે, પણ તે જવાબદારીપૂર્વકના નાણાકીય વ્યવહારનો વિકલ્પ ન બની શકે.
શું અપ્લાય કરવાથી મારો ક્રેડિટ સ્કોર ઘટશે?
માત્ર એક ક્રેડિટ કાર્ડ માટે અરજી કરવાથી તમારો ક્રેડિટ સ્કોર અચાનક ઘટી જતો નથી.
જોકે, જ્યારે તમે અપ્લાય કરો છો ત્યારે લેન્ડર્સ (ધિરાણકર્તાઓ) તમારો ક્રેડિટ સ્કોર ચેક (Hard Inquiry) કરે છે, અને ટૂંકા સમયમાં ઘણી બધી અરજીઓ કરવાથી તમારી ક્રેડિટ પ્રોફાઈલ પર નકારાત્મક અસર પડી શકે છે.
એટલે પાંચ શોપિંગ વેબસાઈટ્સ ડિસ્કાઉન્ટ આપી રહી હોય તો માત્ર એના માટે પાંચ અલગ-અલગ કાર્ડ્સ માટે અપ્લાય ન કરી દો.
પહેલાં તમારા વિકલ્પોની સરખામણી કરો. પછી તમારી વાસ્તવિક જરૂરિયાત અને ખર્ચની ટેવોને અનુકૂળ હોય તેવું કાર્ડ પસંદ કરો.
જો હું ક્રેડિટ માટે નવો હોઉં, તો મને ખરેખર કેટલી ક્રેડિટ લિમિટની જરૂર છે?
જેઓ ક્રેડિટની દુનિયામાં નવા છે તેમના માટે એફડી-બેક્ડ ક્રેડિટ કાર્ડ એક વ્યવહારુ શરૂઆત હોઈ શકે છે. તમે ઇશ્યૂ કરનાર બેંકમાં ફિક્સ્ડ ડિપોઝિટ મૂકો છો અને તે ડિપોઝિટ સાથે જોડાયેલી ક્રેડિટ લિમિટ મેળવો છો. આ લિમિટ કેટલી મળશે તે કાર્ડ અને તેની શરતો પર આધાર રાખે છે.
દાખલા તરીકે, જો કોઈ કાર્ડ એફડીના 90% જેટલી ક્રેડિટ લિમિટ આપતું હોય, તો ₹10,000ની ડિપોઝિટ પર તમને ₹9,000ની ક્રેડિટ લિમિટ મળી શકે છે.
મહત્વની વાત એ છે કે સૌથી ઊંચી લિમિટ મેળવવાની ઘેલછા રાખવાને બદલે તમારા ખરેખરા ખર્ચ વિશે વિચારો. જો તમને મુખ્યત્વે ₹20,000ની તહેવારની ખરીદી માટે જ કાર્ડ જોઈતું હોય, તો તમને ₹1 લાખની ક્રેડિટ લિમિટની જરૂર નથી.
એક એવી એફડી અને ક્રેડિટ લિમિટથી શરૂઆત કરો જેને તમે આસાનીથી મેનેજ કરી શકો.
આ ઉપરાંત, તમારી ડિપોઝિટ પર બેંકના નિયમો મુજબ વ્યાજ પણ મળતું રહે છે. અલગ-અલગ કાર્ડ્સ માટે લઘુત્તમ (મિનિમમ) એફડીની રકમ અલગ-અલગ હોય છે, તેથી તમારી જરૂરિયાત, મળતી ક્રેડિટ લિમિટ અને કાર્ડ સાથે મળતા ફાયદાઓ જોઈને નિર્ણય લો.
અહીં હેતુ શક્ય તેટલું વધુ દેવું કરવાનો નથી, પરંતુ યોગ્ય પ્રમાણમાં ક્રેડિટ મેળવીને તેનો જવાબદારીપૂર્વક ઉપયોગ કરવાનો છે.
અને અંતે, શું સેલ પૂરી થયા પછી આ કાર્ડ રાખવા જેવું છે?
આ સૌથી મહત્વનો પ્રશ્ન છે.
તહેવારની સેલ દરમિયાન ₹2,000નું ડિસ્કાઉન્ટ મેળવવું ખૂબ સારું લાગે છે. પરંતુ જો સેલ પૂરી થતાં જ તમે કાર્ડનો ઉપયોગ કરવાનું બંધ કરી દો, તો શું તે કાર્ડ ખરેખર ઉપયોગી કહેવાય?
એક સારા ક્રેડિટ કાર્ડનું મહત્વ માત્ર તહેવાર પૂરતું મર્યાદિત ન હોવું જોઈએ.
તમે આખા વર્ષ દરમિયાન જે વસ્તુઓ ખરીદો છો – જેમ કે ફૂડ ડિલિવરી, કરિયાણું, મનોરંજન, શોપિંગ, ટ્રાવેલ અને રોજિંદા ખર્ચ – તેના પર કાર્ડમાં શું ઓફર્સ મળે છે તે જુઓ.
ઉદાહરણ તરીકે, કેટલાક કાર્ડ્સ વર્ષભર વિવિધ બ્રાન્ડ્સ અને કેટેગરીઝ પર સતત લાભ આપે છે – જેમ કે BookMyShow જેવા મૂવી અને એન્ટરટેઇનમેન્ટ પ્લેટફોર્મથી લઈને Swiggy અને Zepto જેવી ફૂડ અને ગ્રોસરી સર્વિસિસ, તેમજ Amazon, Flipkart, Myntra, AJIO અને Domino’s જેવી જાણીતી બ્રાન્ડ્સ પર ડિસ્કાઉન્ટ કે સેવિંગ્સ.
આ રોજિંદા લાભો કદાચ “દિવાળી સેલ – એક્સ્ટ્રા 10% ઓફ” જેટલા આકર્ષક કે હેડલાઇન જેવા ન લાગે, પરંતુ આખા વર્ષ દરમિયાન ગણતરી કરીએ તો તે એક મોટી બચત બની જાય છે.
રિવોર્ડ્સ પણ ખૂબ મહત્વ ધરાવે છે. જો કોઈ કાર્ડ તમને તમારા નિયમિત ખર્ચ પર રિવોર્ડ્સ આપતું હોય, તો તેનું મૂલ્ય માત્ર એક શોપિંગ ઇવેન્ટ પૂરતું સીમિત નથી રહેતું. કરિયાણાનો સામાન, ખાવાનું, મૂવી કે ઓનલાઈન શોપિંગ – દરેક ખર્ચ તમારા કાર્ડનું મૂલ્ય વધારવામાં મદદ કરી શકે છે.
અને ગ્રાહકોએ ક્રેડિટ કાર્ડનું મૂલ્યાંકન આ રીતે જ કરવું જોઈએ.
માત્ર એ ન પૂછો કે તે તહેવારની સેલમાં તમને કેટલા પૈસા બચાવી આપશે. એ પૂછો કે તે આવતા બે થી ત્રણ વર્ષમાં તમને કેટલું સતત મૂલ્ય અને લાભ આપી શકશે.
તમારું પહેલું ક્રેડિટ કાર્ડ લેવા માટે તહેવારોની મોસમ એક નિમિત્ત કે બહાનું બની શકે છે. પરંતુ કાર્ડ પસંદ કરવાનું તે એકમાત્ર કારણ ન હોવું જોઈએ.
એવું કાર્ડ પસંદ કરો જે તમારી આર્થિક સ્થિતિને અનુકૂળ હોય, જો તમારો ધ્યેય સ્કોર બનાવવાનો હોય તો ક્રેડિટ બનાવવામાં મદદ કરે, અને દીવડાઓ પેક થઈ જાય તથા સેલના બેનરો હટી જાય પછી પણ જેના લાભો તમારા કામમાં આવતા રહે.
કારણ કે સૌથી ઉત્તમ ફેસ્ટિવ ડીલ એ નથી જે સૌથી મોટું ડિસ્કાઉન્ટ આપે.
સાચી ફેસ્ટિવ ડીલ એવું ક્રેડિટ કાર્ડ શોધવામાં છે જે સેલ પૂરી થયાના લાંબા સમય પછી પણ તમારા માટે ઉપયોગી રહે.